
Küche von der Steuer absetzen 2026: Nutzungsdauer, Abschreibung und § 35a
Ob Homeoffice-Küche oder Betriebskantine – 2026 lassen sich Küchenkosten unter bestimmten Voraussetzungen steuerlich geltend machen.
- Privatpersonen können die Küche selbst nicht absetzen, wohl aber die Arbeitskosten für Montage und Einbau: 20 % davon, höchstens 1.200 € Steuerermäßigung im Jahr (§ 35a EStG), nicht im Neubau.
- Selbstständige und Unternehmer können eine betrieblich genutzte Küche als Betriebsausgabe abschreiben. Sofort absetzbar sind nur geringwertige Wirtschaftsgüter bis 800 € netto.
- Vermieter machen die Küche als Werbungskosten geltend, verteilt über die Nutzungsdauer von 10 Jahren.
- Die richtige Dokumentation (Rechnungen, Nachweise, Nutzungsnachweise) ist entscheidend – ohne sie erkennt das Finanzamt die Kosten nicht an.
- Für Vermieter gilt die Einbauküche als ein einheitliches Wirtschaftsgut, das über 10 Jahre abgeschrieben wird (BFH, Urteil vom 03.08.2016, IX R 14/15). Ein Sofortabzug im Kaufjahr ist nicht möglich.
Einleitung: Lohnt sich das Absetzen einer Küche wirklich?
Eine neue Küche ist eine der größten Investitionen, die Haushalte und Unternehmer in Deutschland tätigen. Ob moderne Einbauküche für das Eigenheim, professionelle Küchenausstattung für das Büro oder eine komplett neue Küchenzeile für eine Mietwohnung – die Preise reichen von einigen Tausend Euro bis weit in den fünfstelligen Bereich. Kein Wunder also, dass viele Betroffene die Frage stellen: Kann ich meine neue Küche von der Steuer absetzen? Die ehrliche Antwort lautet: Es kommt ganz darauf an. Je nach Ihrer persönlichen Situation – ob Privatperson, Selbstständiger, Freiberufler oder Vermieter – gelten völlig unterschiedliche Regeln, und die steuerlichen Möglichkeiten variieren erheblich.
In diesem vollständigen Leitfaden erklären wir Ihnen für das Steuerjahr 2026 Schritt für Schritt, welche Kosten Sie in welcher Situation geltend machen können, wie Sie Ihre Unterlagen richtig aufbereiten und welche typischen Fehler Sie unbedingt vermeiden sollten. Dabei berücksichtigen wir die aktuellen steuerlichen Regelungen in Deutschland, einschließlich der Grenzen für geringwertige Wirtschaftsgüter und der Abschreibungsregeln für Einbauküchen. Egal ob Sie gerade erst eine Küche kaufen möchten oder Ihre Steuererklärung für ein bereits getätigtes Küchenprojekt vorbereiten – dieser Leitfaden liefert Ihnen alle relevanten Informationen, die Sie brauchen.


Küche absetzen als Privatperson: Was ist möglich?
Für Privatpersonen gelten beim Thema Küche und Steuern die strengsten Einschränkungen. Der Grundsatz im deutschen Steuerrecht lautet: Private Lebenshaltungskosten sind nicht abzugsfähig. Eine Küche, die Sie in Ihrem privat genutzten Eigenheim oder Ihrer Mietwohnung einbauen, gilt zunächst als Ausgabe der privaten Lebensführung – und diese können Sie grundsätzlich nicht steuerlich absetzen. Das bedeutet jedoch nicht, dass Sie als Privatperson gar keine Möglichkeiten haben.
Die wichtigste Ausnahme für Privatpersonen sind die sogenannten haushaltsnahen Dienstleistungen und Handwerkerleistungen nach § 35a Einkommensteuergesetz (EStG). Dieser Paragraf erlaubt es Ihnen, einen Teil der Kosten für Handwerkerleistungen direkt von Ihrer Steuerschuld abzuziehen – nicht etwa vom zu versteuernden Einkommen, sondern direkt von der Steuerschuld. Das ist deutlich günstiger. Konkret können Sie 20 Prozent der Arbeitskosten (nicht der Materialkosten!) geltend machen, maximal jedoch 1.200 Euro pro Jahr. Dieser Abzug gilt für Arbeiten in Ihrem Haushalt, also auch für den Einbau einer neuen Küche durch einen Fachhandwerker. In der Anlage 1 zum BMF-Anwendungsschreiben (Fassung vom 15.02.2010) sind „Austausch oder Modernisierung der Einbauküche" und die „Montageleistung z. B. beim Erwerb neuer Möbel" ausdrücklich als begünstigt aufgeführt. Nicht begünstigt sind handwerkliche Tätigkeiten im Rahmen einer Neubaumaßnahme, also alles, was mit der Schaffung neuer Wohnfläche zusammenhängt. Wer die Küche beim Einzug in einen Neubau montieren lässt, kann den Bonus deshalb in der Regel nicht nutzen.
Wichtig zu beachten: Für die Inanspruchnahme dieser Steuervergünstigung müssen Sie die Rechnung per Überweisung bezahlen – Barzahlungen erkennt das Finanzamt ausdrücklich nicht an. Außerdem muss die Leistung in Ihrem Haushalt erbracht werden. Wenn Sie Küchenmöbel im Werk vorproduzieren lassen und nur die Montage beim Einbau zu Hause stattfindet, ist nur der Montageanteil absetzbar. Bewahren Sie die Originalrechnungen sowie Ihren Kontoauszug als Nachweis der Überweisung sorgfältig auf – diese Unterlagen können Sie bei einer Prüfung durch das Finanzamt vorzeigen müssen.
Steuerliche Vorteile für Selbstständige und Freiberufler
Für Selbstständige, Freiberufler und Gewerbetreibende eröffnet sich eine deutlich größere steuerliche Spielwiese, wenn es um die Küche geht. Wer eine Küche überwiegend für betriebliche Zwecke anschafft, kann diese als Betriebsausgabe geltend machen und damit seinen steuerlichen Gewinn mindern. Entscheidend ist dabei immer der Nachweis der betrieblichen Nutzung – und das ist oft der Knackpunkt, an dem viele scheitern.
Der häufigste Fall für Selbstständige ist die Küche im Betriebsgebäude oder im Büro: Wer in seinem Unternehmen eine Gemeinschaftsküche für Mitarbeiter oder Kunden einrichtet, kann die gesamten Kosten als Betriebsausgabe abziehen. Das gilt für Küchenmöbel, Einbaugeräte, Arbeitsplatten und selbstverständlich auch für Montage- und Einbaukosten. Die Küche muss dabei objektiv betrieblich genutzt werden – eine Küche im Betriebsgebäude, die ausschließlich für die Mitarbeiterverpflegung dient, erfüllt diese Anforderung eindeutig.
Komplizierter wird es beim sogenannten häuslichen Arbeitszimmer. Wer von zu Hause aus arbeitet und ein anerkanntes häusliches Arbeitszimmer geltend macht, kann anteilige Kosten für gemeinsam genutzte Räume unter Umständen steuerlich berücksichtigen. Jedoch gilt für die Küche im Privathaushalt, selbst wenn man von zu Hause arbeitet, grundsätzlich, dass sie als privater Bereich eingestuft wird und nicht anteilig absetzbar ist – es sei denn, sie wird nachweislich und ausschließlich betrieblich genutzt, was bei einer Heimküche kaum zu belegen ist. Die Finanzverwaltung betrachtet Küchen im häuslichen Bereich fast immer als Privatbereich.
Für geringwertige Wirtschaftsgüter (GWG) gilt weiterhin: Einzelne, selbstständig nutzbare Wirtschaftsgüter bis 800 € netto können im Jahr der Anschaffung sofort abgeschrieben werden (§ 6 Abs. 2 EStG). Eine Anhebung auf 1.000 € war geplant, wurde aber nicht umgesetzt. Alternativ lassen sich Wirtschaftsgüter von 250,01 bis 1.000 € netto in einen Sammelposten einstellen, der über fünf Jahre mit je 20 % aufgelöst wird (§ 6 Abs. 2a EStG). Wenn Sie etwa eine Kaffeemaschine oder eine Mikrowelle für Ihr Büro kaufen und das Gerät unter 800 € netto kostet, können Sie es im Anschaffungsjahr voll als Betriebsausgabe ansetzen. Bei einer kompletten Einbauküche, die als einheitliches Wirtschaftsgut gilt, greift diese Regel nicht, da der Gesamtwert in der Regel deutlich darüber liegt.
Küche absetzen als Vermieter: Werbungskosten richtig nutzen
Vermieter von Wohnungen oder Häusern befinden sich in einer besonders günstigen steuerlichen Ausgangssituation, wenn es um Küchenanschaffungen geht. Wer eine möblierte oder teilmöblierte Wohnung vermietet und dabei eine Küche stellt, kann die Kosten für diese Küche als Werbungskosten bei den Einkünften aus Vermietung und Verpachtung (§ 21 EStG) geltend machen. Diese Möglichkeit ist für viele Vermieter eine erhebliche Steuerersparnis – und dennoch machen viele dabei Fehler, die unnötig Geld kosten.
Für Vermieter hat der Bundesfinanzhof die Frage 2016 geklärt: Spüle, Herd, Einbaumöbel und Elektrogeräte bilden zusammen ein einheitliches Wirtschaftsgut. Die Kosten einer neuen Einbauküche sind Anschaffungskosten und werden über 10 Jahre abgeschrieben, auch wenn eine alte Küche ersetzt wird (BFH, Urteil vom 03.08.2016, IX R 14/15). Ein Sofortabzug als Erhaltungsaufwand scheidet damit aus. Eine Ausnahme sind Teile, die fest mit dem Gebäude verbunden sind und als Gebäudebestandteil gelten. Ob das bei Ihnen zutrifft, klärt die Steuerberatung.
Das gilt gleichermaßen für die erstmalige Ausstattung einer Wohnung und für den Ersatz einer alten Küche. Das bedeutet: Bei einer Küche für 8.000 € können Sie jährlich 800 € als Werbungskosten abziehen, zehn Jahre lang. Eine getrennte, kürzere Abschreibung einzelner Geräte ist nicht vorgesehen.
Homeoffice-Küche: Was gilt?
Mit der zunehmenden Verbreitung von Homeoffice-Modellen stellen sich viele Arbeitnehmer und Selbstständige die Frage, ob die Küche als Teil des häuslichen Arbeitsplatzes steuerlich relevant sein kann. Die klare Antwort des deutschen Steuerrechts: Im Regelfall nein. Die Küche in einem privaten Haushalt ist nach Auffassung des Bundesfinanzhofs (BFH) und der Finanzverwaltung ein Raum der privaten Lebensführung, der nicht anteilig auf berufliche Nutzung aufgeteilt werden kann – anders als etwa ein abgetrenntes Arbeitszimmer.
Seit der Reform des Homeoffice-Steuerrechts, die ab dem Veranlagungszeitraum 2023 gilt und auch 2026 fortbesteht, können Arbeitnehmer eine pauschale Homeoffice-Tagespauschale von 6 Euro pro Heimarbeitstag, maximal 1.260 Euro im Jahr (entsprechend 210 Arbeitstagen), als Werbungskosten geltend machen. Mit der Pauschale sind die Kosten des Arbeitsplatzes zu Hause abgegolten. Eine separate Absetzung der Küche oder einzelner Küchengeräte ist bei Inanspruchnahme dieser Pauschale nicht möglich.
Eine interessante Ausnahme ergibt sich für Selbstständige und Freiberufler, die regelmäßig Kunden oder Geschäftspartner zu Hause empfangen und ihnen dort Bewirtungen anbieten. In diesem Fall sind Bewirtungskosten aus geschäftlichem Anlass zu 70 % als Betriebsausgabe abziehbar (§ 4 Abs. 5 Nr. 2 EStG), mit Bewirtungsbeleg. Die Küche als solche bleibt privat. Wer ein anerkanntes häusliches Arbeitszimmer geltend machen kann (also ein abgeschlossener Raum, der ausschließlich beruflich genutzt wird), kann anteilige Gebäudekosten absetzen, aber auch hier bleibt die Küche explizit ausgeschlossen. Das hat der BFH in mehreren Urteilen klargestellt und die Finanzverwaltung in Verwaltungsanweisungen bestätigt.
Praktische Umsetzung: So setzen Sie Ihre Küche korrekt ab
Nachdem wir die verschiedenen steuerlichen Möglichkeiten nach Personengruppe erläutert haben, geht es in diesem Abschnitt um die konkrete Umsetzung. Denn selbst wenn dem Grunde nach eine steuerliche Absetzbarkeit besteht, scheitern viele Steuerpflichtige daran, die formellen Anforderungen des Finanzamts zu erfüllen. Eine gute Vorbereitung beginnt bereits beim Kauf der Küche und nicht erst beim Ausfüllen der Steuererklärung.
Der erste Schritt ist die korrekte Rechnungsstellung. Achten Sie darauf, dass Ihre Rechnung alle für das Finanzamt relevanten Angaben enthält: Vollständiger Name und Anschrift des Rechnungsstellers, Ihre vollständige Adresse, eine eindeutige Rechnungsnummer, das Leistungsdatum, eine detaillierte Leistungsbeschreibung sowie die Aufteilung in Lohnkosten und Materialkosten. Bei größeren Projekten empfiehlt sich zusätzlich ein schriftliches Angebot, das die spätere Rechnung dokumentiert und belegt, dass die beschriebenen Leistungen tatsächlich erbracht wurden.
✅ Ihre Checkliste für: Praktische Umsetzung: So setzen Sie Ihre Küche korrekt ab
Für Unternehmer und Selbstständige gilt zusätzlich: Jede Küchenanschaffung muss korrekt in der Buchhaltung erfasst werden. Wirtschaftsgüter über 800 € netto müssen aktiviert (sofern sie nicht in den Sammelposten gehen) und über die Nutzungsdauer abgeschrieben werden. Führen Sie ein Anlagenverzeichnis, in dem Sie Anschaffungsdatum, Anschaffungskosten, Nutzungsdauer, jährliche Abschreibung und den aktuellen Buchwert dokumentieren. Das ist nicht nur für das Finanzamt wichtig, sondern auch für die betriebliche Übersicht über Ihr Vermögen.
Bei der Steuererklärung tragen Privatpersonen die Handwerkerkosten in der Anlage Haushaltsnahe Aufwendungen (Zeile für § 35a EStG) ein. Unternehmer erfassen die Küche als Betriebsvermögen in der Gewinnermittlung (EÜR oder Bilanz), Vermieter in der Anlage V bei den Werbungskosten. In allen Fällen gilt: Bewahren Sie alle Belege auf und legen Sie diese auf Verlangen des Finanzamts vor – üblicherweise müssen Belege heute nicht mehr automatisch eingereicht werden, stehen aber bei Nachfrage zur Verfügung.
Wer eine neue Küche plant, sollte sich außerdem mit dem passenden Küchenstil und Budget auseinandersetzen, um die steuerlich relevanten Kosten von Beginn an klar zu definieren. Eine gute Planung ermöglicht nicht nur eine geschmackvolle Küche, sondern auch eine optimale steuerliche Gestaltung. Informieren Sie sich auch über aktuelle Küchenhersteller im Test, um zu wissen, welche Marken und Modelle ein gutes Preis-Leistungs-Verhältnis bieten – das hilft auch bei der Einschätzung, welcher Teil der Investition steuerlich sinnvoll ist.
Küchen bis 10.000 €: 86 Beispiele mit Preis
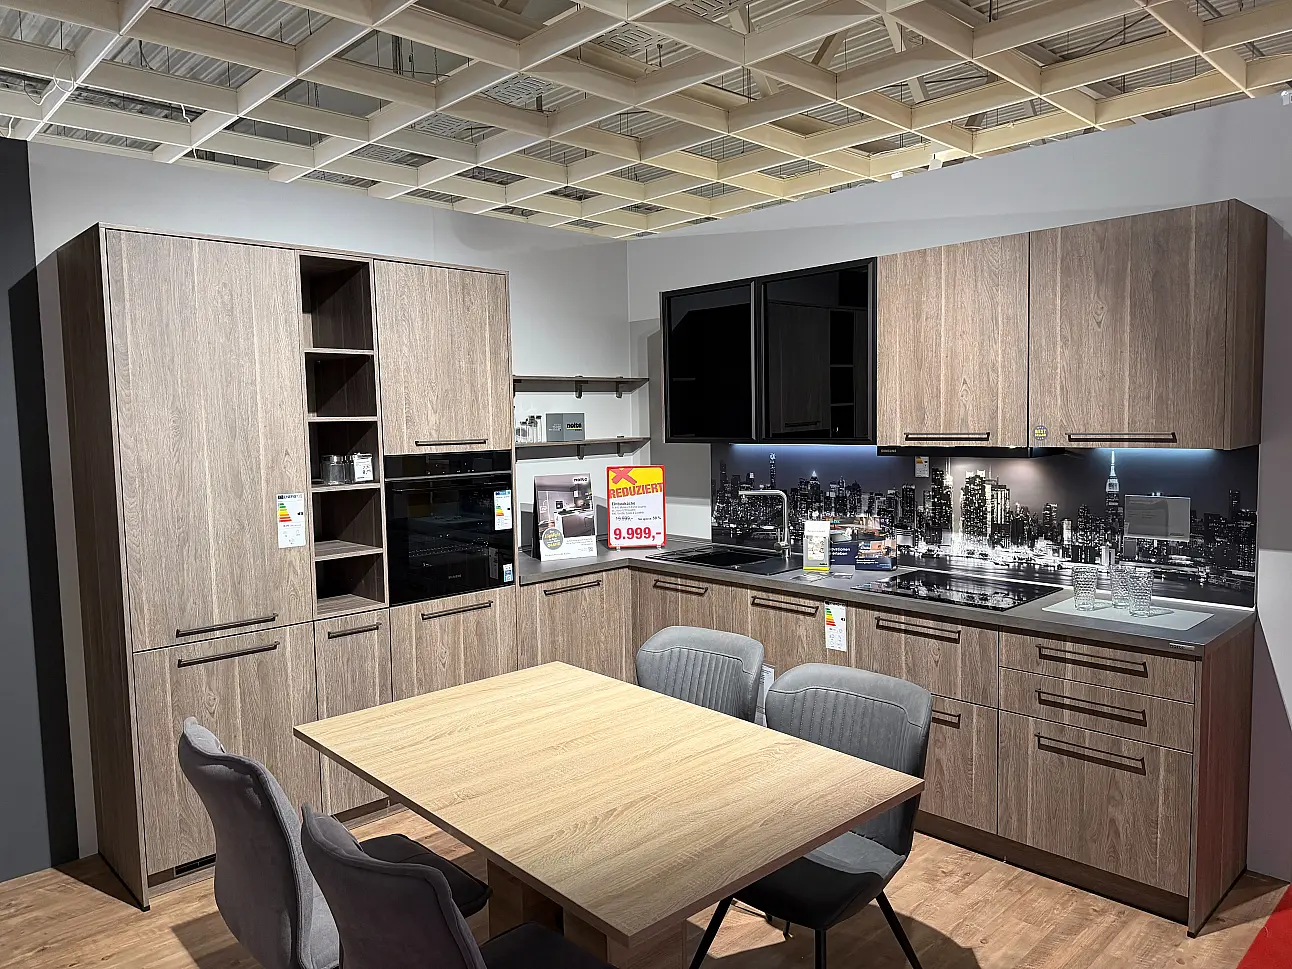
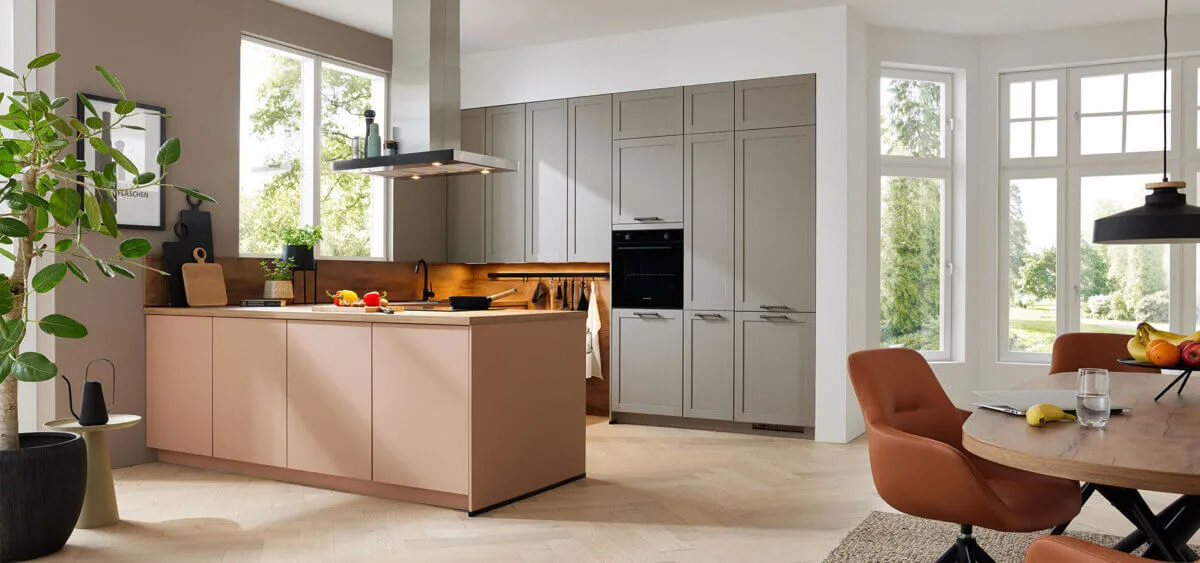
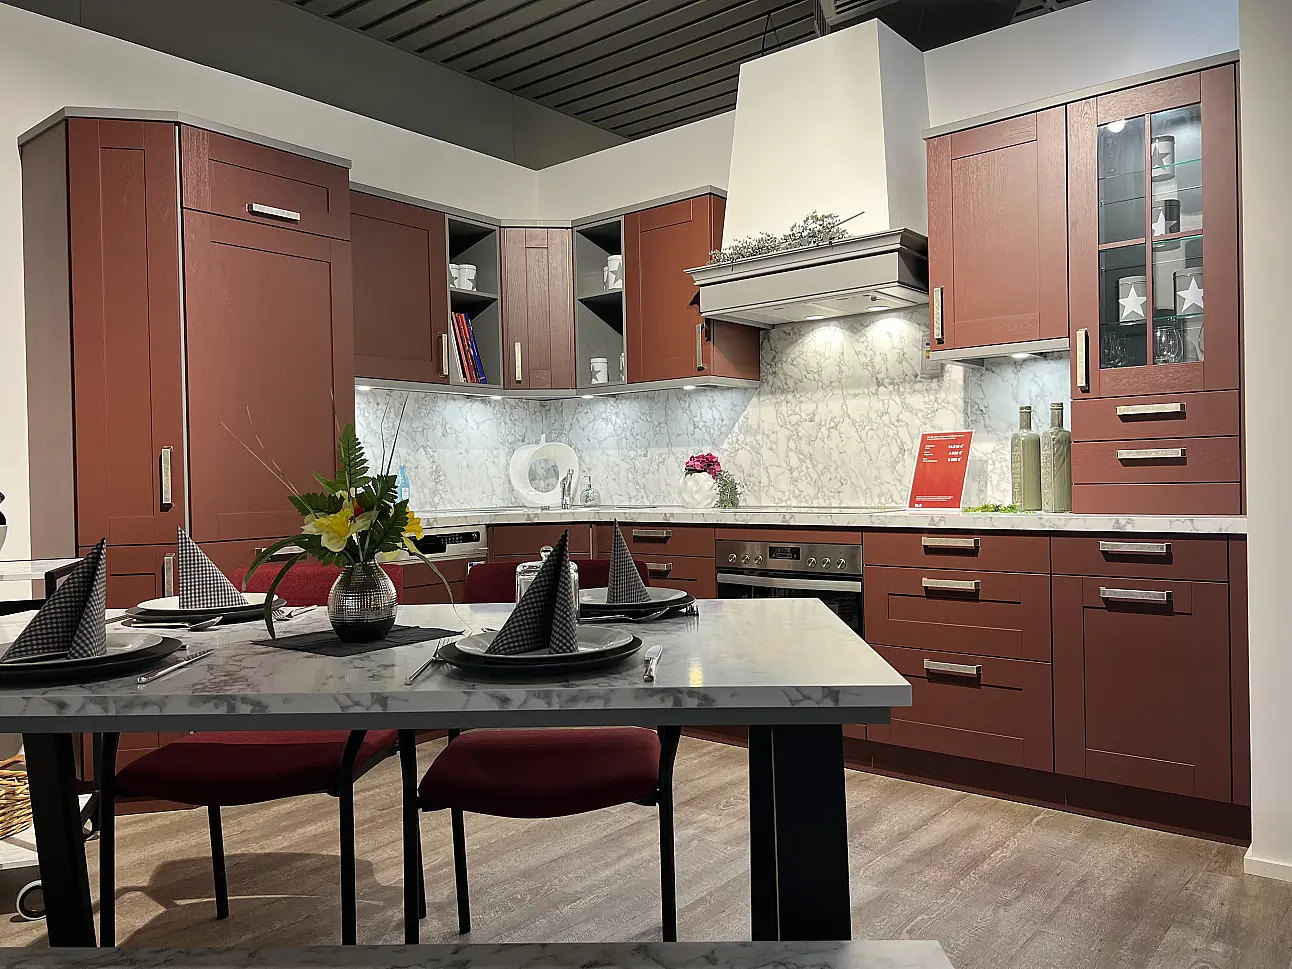
Wie das in echten Küchen aussieht — Beispiele aus Studio-Angeboten, jede mit Front, Arbeitsplatte und Richtpreis:
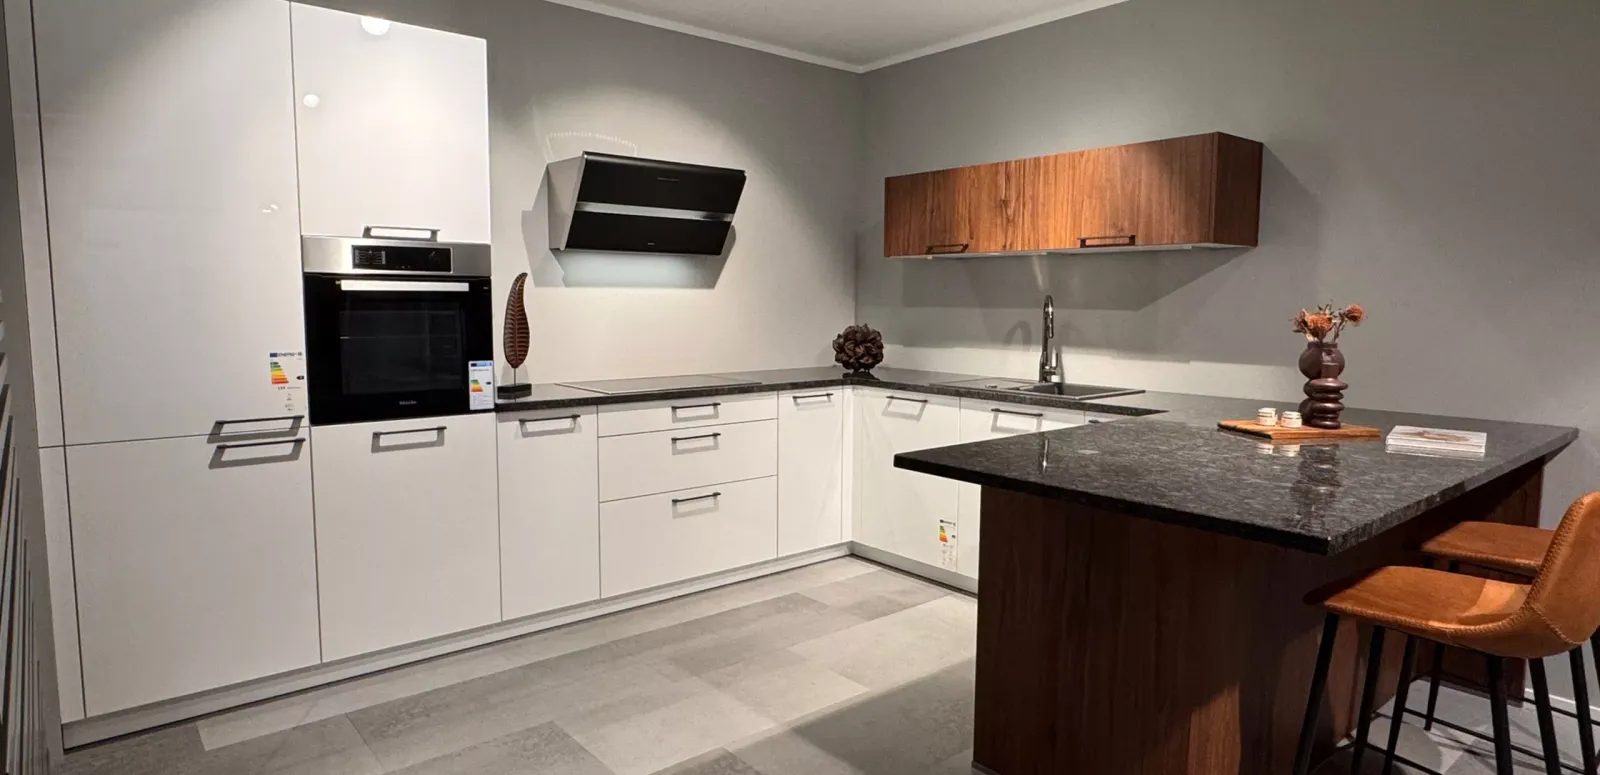
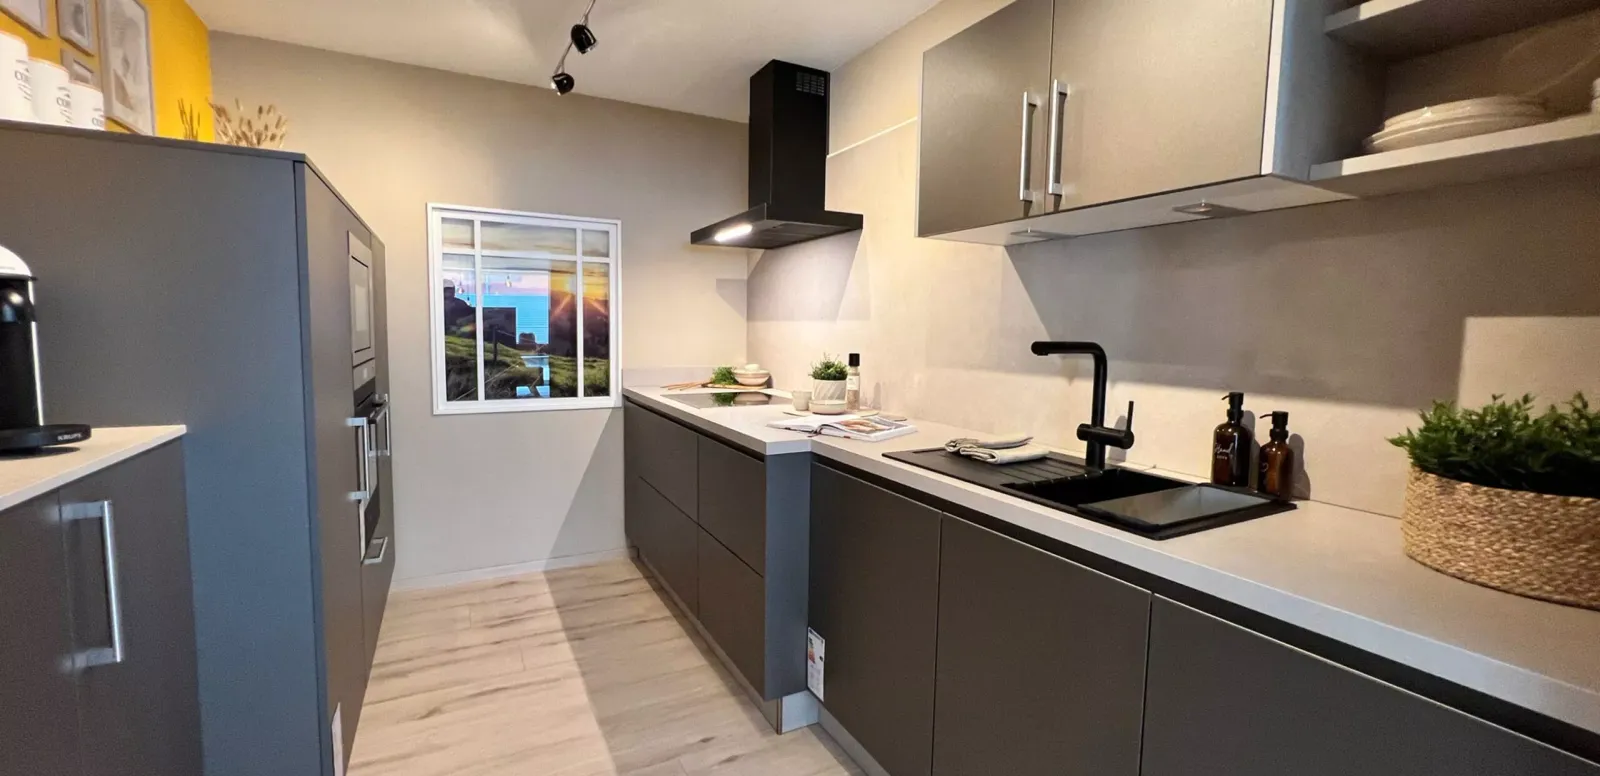
Alle 86 küchen bis 10.000 € ansehen →
Auch passend: Küchen mit Insel (34) · Moderne Küchen (146)
Häufige Fragen zur Küche und Steuer
Wie lange ist die Nutzungsdauer einer Küche? +
Wie lange wird eine Küche abgeschrieben? +
Kann man eine neue Küche von der Steuer absetzen? +
Kann ich als Vermieter die Küche sofort absetzen? +
Welche Grenze gilt für geringwertige Wirtschaftsgüter? +
Kann ich die Küche im Homeoffice absetzen? +
Fazit: So optimieren Sie Ihre Kücheninvestition steuerlich
Die Frage, ob und wie Sie eine Küche von der Steuer absetzen können, hat keine universelle Antwort – sie hängt maßgeblich von Ihrer persönlichen Situation ab. Als Privatperson sind die Möglichkeiten auf die Handwerkerkosten gemäß § 35a EStG beschränkt: Sie können 20 Prozent der Lohnkosten, maximal 1.200 Euro im Jahr, direkt von Ihrer Steuerschuld abziehen – vorausgesetzt, Sie zahlen per Überweisung und können eine aufgeschlüsselte Rechnung vorweisen. Das ist zwar keine vollständige Kostenerstattung, aber bei einer großen Kücheninstallation dennoch ein spürbarer Steuervorteil.
Selbstständige, Freiberufler und Gewerbetreibende profitieren von deutlich umfangreicheren Möglichkeiten, wenn die Küche nachweislich betrieblich genutzt wird. Die vollständige Absetzbarkeit als Betriebsausgabe – entweder sofort als GWG oder über die Nutzungsdauer von 10 Jahren – macht eine betriebliche Küche zu einer steuerlich interessanten Investition. Entscheidend ist dabei stets der Nachweis der betrieblichen Nutzung und die korrekte buchhalterische Erfassung.
Für Vermieter ist die Küche in einer vermieteten Wohnung ebenfalls ein wertvolles steuerliches Instrument: Als Werbungskosten bei Einkünften aus Vermietung und Verpachtung können Küchenanschaffungen über 10 Jahre abgeschrieben werden und mindern so Jahr für Jahr die Steuerlast. Wer die Abgrenzung zwischen Erhaltungsaufwand und Herstellungskosten beherrscht, kann darüber hinaus in bestimmten Fällen sogar sofort abziehen.
Unser klarer Rat für alle: Investieren Sie in eine sorgfältige Dokumentation schon beim Kauf. Eine korrekte, aufgeschlüsselte Rechnung, ein lückenloser Zahlungsnachweis und ein klares Bild über die Nutzungsabsicht sind die Grundlage jeder erfolgreichen steuerlichen Geltendmachung. Ziehen Sie bei Unsicherheiten immer einen Steuerberater hinzu – die Beratungskosten amortisieren sich bei einer hochwertigen Kücheninvestition in aller Regel schnell. Und falls Sie noch auf der Suche nach der richtigen Küche sind, finden Sie auf kuechenliebhaber.de im Herstellertest ausführliche Vergleiche und Empfehlungen, die Ihnen helfen, die beste Entscheidung für Ihr Budget zu treffen.
Das könnte dich auch interessieren
 Kosten
L-Küche günstig 2026: Winkelküchen mit Geräten ab 1.749 € im Vergleich
7 Min.
 Kosten
Küche nach Maß: Kosten 2026 beim Tischler, im Studio und als Systemküche
13 Min.
 Kosten
Möbel Martin Ausstellungsküchen 2026: 44 Küchen mit Preis
7 Min.
 Kosten
Küche renovieren 2026: Kosten für Fronten, Arbeitsplatte, Rückwand und Licht
13 Min.
 Kosten
Küchen Outlet 2026: Wo es Ausstellungsküchen bis zu zwei Drittel günstiger gibt
8 Min.
 Kosten
Luxus-Küchenhersteller 2026: 10 Marken mit echten Preisen
15 Min.